# Введение: Почему институционалы выбирают Cash and Carry в 2026 году
На криптовалютном рынке 2026 года, где ежедневные колебания цен достигают десятков процентов, крупнейшие хедж-фонды (Millennium Management, Galaxy Digital, Brevan Howard) генерируют миллиарды долларов прибыли вовсе не за счет угадывания трендов. Их главный инструмент — дельта-нейтральный базисный арбитраж (Cash and Carry).
Стратегия Cash and Carry позволяет получать фиксированную доходность от 16% до 38% годовых в долларах (USDT/USDC), полностью исключая направленный риск движения цены базового актива. Упадет ли Bitcoin до $40,000 или взлетит до $150,000 — финансовый результат позиции останется положительным и математически предопределенным в момент открытия сделки.
В этом подробном руководстве мы разберем математику контанго, формулы расчета годовой доходности с учетом комиссий, управление рисками маржинального обеспечения и алгоритм автоматического поиска спредов через веб-терминал Bitcoin Compass Pro.
# 1. Анатомия базиса: Контанго и Бэквордация
Базис (Basis) — это фундаментальная разница между текущей ценой актива на спотовом рынке (S) и ценой его фьючерсного контракта (F):
В зависимости от рыночного сентимента рынок может находиться в одном из двух состояний:
| Состояние рынка | Отношение цен | Причина возникновения | Стратегия арбитражера |
|---|---|---|---|
| Контанго (Contango) | $F > S$ (Фьючерс дороже спота) | Преобладание покупателей, спрос на кредитное плечо, бычий рынок | Классический Cash & Carry: Покупка спота + Шорт фьючерса |
| Бэквордация (Backwardation) | $F < S$ (Фьючерс дешевле спота) | Паника, массовое открытие шортов, нехватка спотовой ликвидности | Reverse Cash & Carry: Шорт спота (заем) + Лонг фьючерса |
В 85% времени криптовалютные рынки находятся в состоянии устойчивого контанго. Трейдеры готовы платить премию за покупку фьючерсов, чтобы не замораживать 100% капитала в реальных монетах, что создает систематический спред в пользу арбитражеров.
# 2. Математика доходности: Формула Annualized Basis APY
Чтобы оценить привлекательность базисной сделки, абсолютный спред необходимо привести к годовой процентной ставке (APY).
Базовая формула простой доходности (APR):
Где:
- F — цена продажи квартального фьючерса;
- S — цена покупки актива на спотовом рынке;
- D — количество дней, оставшихся до даты экспирации контракта (Days to Maturity).
Формула сложного процента (Compounded APY):
Если арбитражер реинвестирует полученную прибыль в каждый последующий квартальный цикл:
Учет транзакционных издержек и комиссий:
Реальная чистая прибыль (R_net) обязана учитывать торговые комиссии биржи (Maker/Taker fees) на открытие и закрытие обеих ног:
Где C_s и C_f — комиссии на споте и фьючерсах соответственно. На профессиональных VIP-аккаунтах Binance/Bybit или при использовании лимитных Maker-ордеров суммарные издержки на круг составляют менее 0.08%–0.12%, что оставляет львиную долю спреда в кармане трейдера.
# 3. Две ключевые модели реализации: Календарный базис vs Своп-базис
КАЛЕНДАРНЫЙ CASH & CARRY (Quarterly Futures)
[ВХОД]: Спот: Покупка BTC @ $68,000 | Фьючерс (3 мес): Шорт BTC-1226 @ $72,200
  ├── Премия контанго зафиксирована: +6.17% ($4,200 на 1 BTC)
  ├── Риск изменения фандинга: 0% (поставочный контракт без фандинга)
  └── [ЭКСПИРАЦИЯ]: Фьючерс сходится со спотом. Чистый доход за 90 дней: +6.17% (25.0% APY).

БЕССРОЧНЫЙ СВОП-БАЗИС (Perpetual Funding Rate Arbitrage)
[ВХОД]: Спот: Покупка BTC @ $68,000 | Бессрочный фьючерс: Шорт BTC-USDT @ $68,050
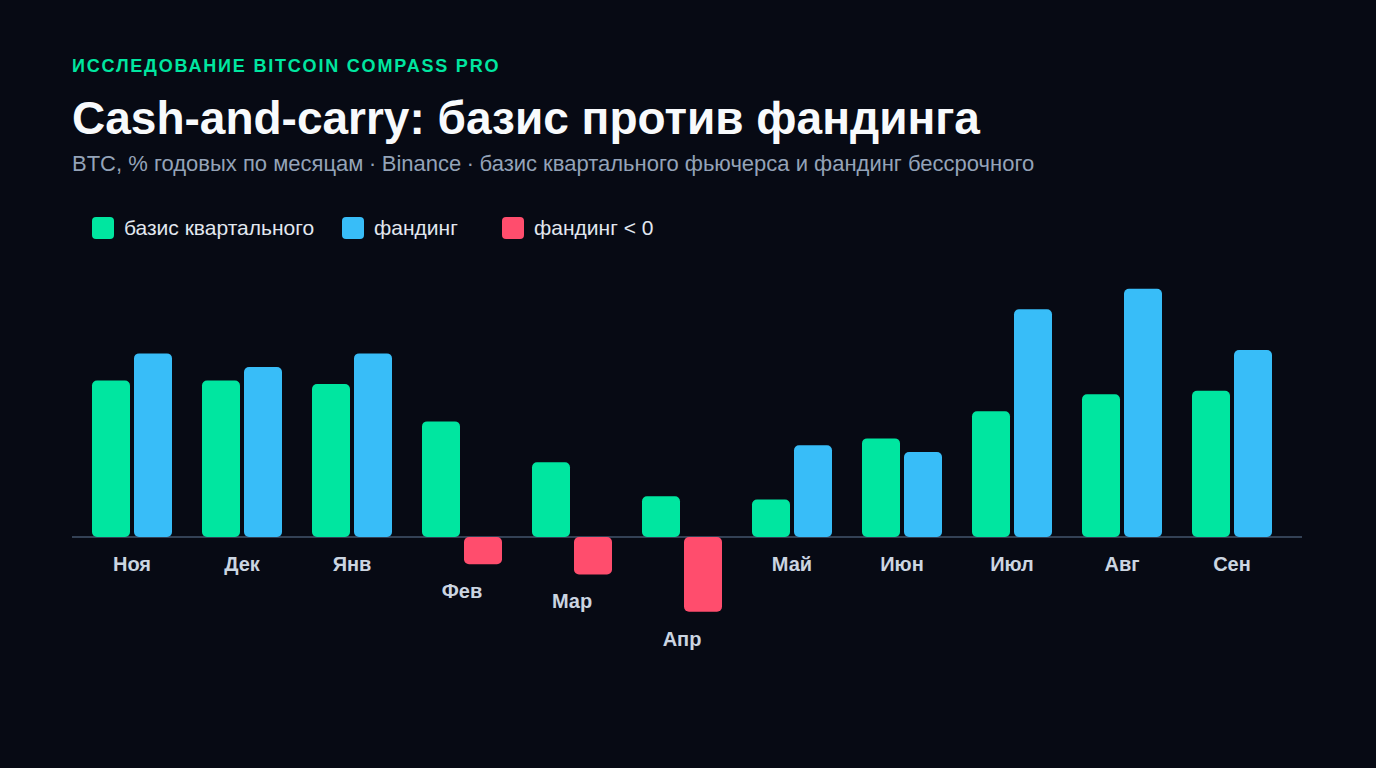
  ├── Сбор выплат Funding Rate каждые 8 часов (ставка +0.03% за 8ч = ~32.8% APY)
  ├── Риск: если сентимент упадет, фандинг может стать околонулевым или отрицательным
  └── Оптимально в периоды активного бычьего тренда и экстремальной волатильности.
Модель 1: Календарный базис (Срочные квартальные фьючерсы)
Наиболее надежный институциональный метод. Вы выбираете контракт с экспирацией через 3, 6 или 9 месяцев (например, мартовский, июньский, сентябрьский или декабрьский контракт на Bybit, Binance или Deribit).- Преимущество: Доходность зафиксирована на 100% в момент нажатия кнопки. Никакие изменения настроений на рынке не могут уменьшить вашу прибыль к моменту экспирации.
- Недостаток: Капитал заморожен на фиксированный срок; при досрочном выходе спред может временно расшириться.
Модель 2: Своп-базис (Perpetual Funding Rate)
Шортится бессрочный контракт (Perp). За удержание шорта длинные позиции выплачивают вам ставку финансирования каждые 8 часов (на некоторых DEX — каждый час).- Преимущество: Мгновенная ликвидность, возможность выйти из позиции в любую секунду.
- Недостаток: Ставка плавающая. При глубоких коррекциях фандинг падает.
# 4. Практический кейс: Разбор сделки на $10,000
Рассмотрим реальный пример структурирования арбитражной позиции по паре ETH/USDT с использованием квартального фьючерса на платформе Bybit.
- Параметры рынка в момент входа:
- Спотовая цена ETH (S): $3,400.00
- Цена квартального фьючерса ETH-1226 (F, до экспирации 78 дней): $3,570.00
- Абсолютный спред: +$170.00 (+5.00%)
- Расчетный годовой спред: 23.4% APY
Пошаговое исполнение:
- Разделение депозита:
- Общий рабочий капитал: $10,000 USDT.
- Для обеспечения полной безопасности от ликвидации шорта мы используем плечо 1x (или Unified Trading Account).
- Выделяем $5,000 USDT на спотовую покупку и $5,000 USDT на маржинальное обеспечение шорта.
- Исполнение спотовой ноги:
- Покупка $1.4705 ETH$ по цене $3,400.00 (затрачено $5,000.00 USDT).
- Комиссия мейкера (0.02%): $1.00.
- Исполнение фьючерсной ноги:
- Продажа (Шорт) контракта ETH-1226 на объем $1.4705 ETH$ по цене $3,570.00.
- Номинальный объем позиции: $5,250.00 USDT.
- Комиссия мейкера (0.02%): $1.05.
- Фиксация спреда:
- Мы продали эквивалент за $5,250.00, купив базовый актив за $5,000.00.
- Чистая зафиксированная прибыль: $250.00 - комиссии = $247.90 USDT за 78 дней.
Что происходит при экспирации контракта:
- Сценарий А: Ethereum рухнул до $2,000
- Убыток по спотовой ноге: 1.4705 × ($2,000 − $3,400) = −2,058.70 USDT.
- Прибыль по фьючерсному шорту: 1.4705 × ($3,570 − $2,000) = +2,308.68 USDT.
- Итоговый финансовый результат: +$249.98 USDT.
- Сценарий Б: Ethereum взлетел до $6,000
- Прибыль по спотовой ноге: 1.4705 × ($6,000 − $3,400) = +3,823.30 USDT.
- Убыток по фьючерсному шорту: 1.4705 × ($3,570 − $6,000) = −3,573.32 USDT.
- Итоговый финансовый результат: +$249.98 USDT.
В обоих диаметрально противоположных сценариях инвестор фиксирует ровно ту прибыль, которая была заложена при расчете базиса.
# 5. Управление рисками: Как исключить риск ликвидации шорта
Хотя дельта позиции равна нулю (Δ = 0), фундаментальный риск стратегии Cash & Carry кроется в асимметрии маржинальных требований. Спотовая нога никогда не ликвидируется (вы просто владеете монетами), но фьючерсная нога при сильном росте цены накапливает нереализованный PnL в минус.
[!WARNING]
Критическая ошибка новичков: Открытие фьючерсного шорта с изолированным плечом 5x–10x без резерва маржи. Если актив сделает вертикальный памп на 30% за сутки, фьючерс ликвидируется до экспирации, а спот останется с открытым направленным риском.
Три правила институциональной защиты капитала:
- Использование единого торгового аккаунта (Unified Trading Account / Cross-Margin):
- Консервативное кредитное плечо:
- Автоматический мониторинг Maintenance Margin в Bitcoin Compass:
# 6. Поиск спредов через терминал Bitcoin Compass Pro
Вручную отслеживать десятки фьючерсных линеек на 5 биржах невозможно: лучшие премии контанго возникают в моменты новостных всплесков и закрываются арбитражными ботами за считанные минуты.
В веб-терминале Bitcoin Compass Pro для этого реализован специализированный Basis & Funding Screener:
+-----------------------------------------------------------------------------------------+
| BITCOIN COMPASS PRO — LIVE BASIS & CONTANGO SCANNER                             [LIVE]  |
+---------+------------------+-------------+-------------+----------+----------+----------+
| Актив   | Контракт         | Спот (CEX)  | Фьючерс     | Базис %  | Дней     | APY %    |
+---------+------------------+-------------+-------------+----------+----------+----------+
| SOL     | SOL-1226 (Bybit) | $152.40     | $161.85     | +6.20%   | 82 дня   | 27.6% ⚡ |
| BTC     | BTC-1226 (Bin.)  | $68,450.00  | $72,120.00  | +5.36%   | 91 день  | 21.5%    |
| NEAR    | NEAR-PERP (OKX)  | $5.12       | $5.16       | +0.78%   | 8h fund  | 38.4% ⚡ |
| ETH     | ETH-0327 (Der.)  | $3,410.00   | $3,690.00   | +8.21%   | 182 дня  | 16.5%    |
+---------+------------------+-------------+-------------+----------+----------+----------+
Ключевые возможности терминала:
- Мгновенный расчет чистого APY: Алгоритм автоматически парсит ставки комиссий вашего уровня и вычитает издержки входа и выхода.
- Анализ глубины стакана (Level 2 Orderbook): Терминал показывает, какой объем можно залить в спред без рыночного проскальзывания (Slippage).
- Smart Alerts: Уведомления в Telegram при обнаружении аномального расширения базиса выше 20% годовых.
# 7. Сравнительная таблица инструментов получения пассивного дохода
| Параметр | Cash & Carry Арбитраж | Стейкинг USDT / DeFi | Банковский вклад (USD) | HODL Спота |
|---|---|---|---|---|
| Доходность (APY) | 18% – 38% | 6% – 12% | 4% – 5.5% | Непредсказуемо |
| Риск цены актива | 0% (Дельта-нейтрально) | 0% | 0% | 100% (Высокий) |
| Кредитный риск | Риск биржи (Tier-1 CEX) | Риск смарт-контракта | Защищено страховкой | Минимальный (холодный кошелек) |
| Ликвидность | Высокая (в любой момент) | Средняя / Lock-up | Низкая (до срока) | Мгновенная |
| Инфляция фиата | Опережает инфляцию в 4-6 раз | Около уровня инфляции | На уровне инфляции | Зависит от цикла |
# Чек-лист арбитражера перед открытием Cash and Carry сделки
- [ ] Проверить состояние рынка: Находится ли актив в контанго (F > S)?
- [ ] Рассчитать чистый APY: Превышает ли доходность с учетом комиссий 15% годовых?
- [ ] Проверить глубину стакана Level 2: Хватит ли лимитных заявок в стакане фьючерса для входа без сдвига цены?
- [ ] Настроить тип аккаунта: Включить Cross-Margin или Unified Trading Account для предотвращения маржин-колла.
- [ ] Зафиксировать дату экспирации: Установить напоминание за 24 часа до закрытия контракта для планового ролловера (переноса позиции на следующий квартал).
# Заключение
Стратегия Cash and Carry в 2026 году остается золотым стандартом сохранения и приумножения капитала для крупных частных инвесторов и фондов. Она объединяет в себе математическую надежность облигаций с высокими процентными ставками криптовалютного рынка.
Используя профессиональный инструментарий для мониторинга спредов, вы можете автоматизировать процесс поиска доходности и защитить свои активы от рыночных штормов.