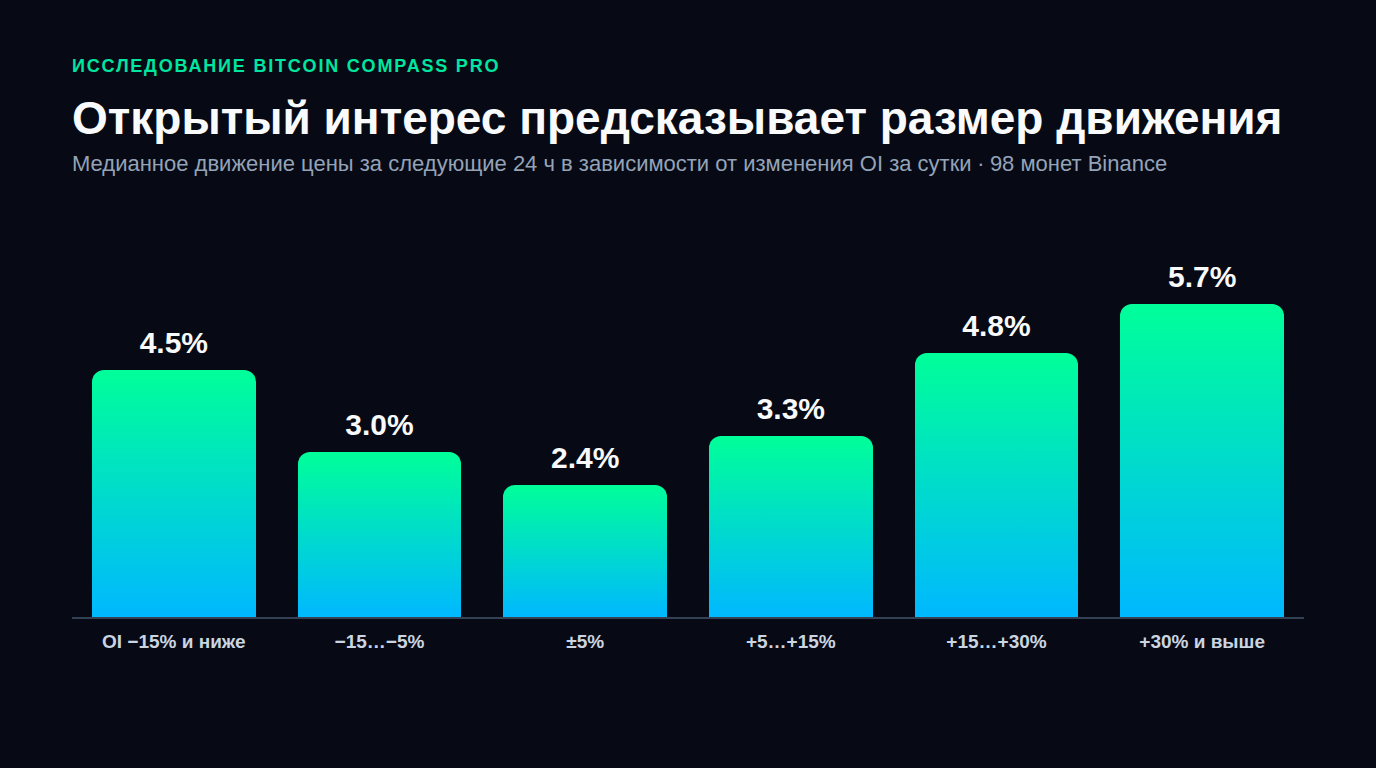
Открытый интерес (Open Interest, OI) в криптотрейдинге 2026: Анализ аномалий OI, выявление шорт- и лонг-сквизов, дивергенции с ценой и ликвидационные каскады в Bitcoin Compass Pro
В 2026 году рынок криптовалютных деривативов превосходит спотовый рынок по объему торгов более чем в 7 раз. Централизованные гиганты (Binance, Bybit, OKX) и децентрализованные perpetual-протоколы (Hyperliquid, dYdX, Aevo) ежедневно генерируют сотни миллиардов долларов синтетической ликвидности.
Большинство розничных трейдеров совершают фундаментальную ошибку: они анализируют графики, опираясь исключительно на свечные паттерны и стандартный индикатор объема (Trading Volume). Однако объем показывает лишь то, сколько сделок было совершено, но ничего не говорит о том, остались ли участники в рынке и в какую сторону накапливается кредитное плечо.
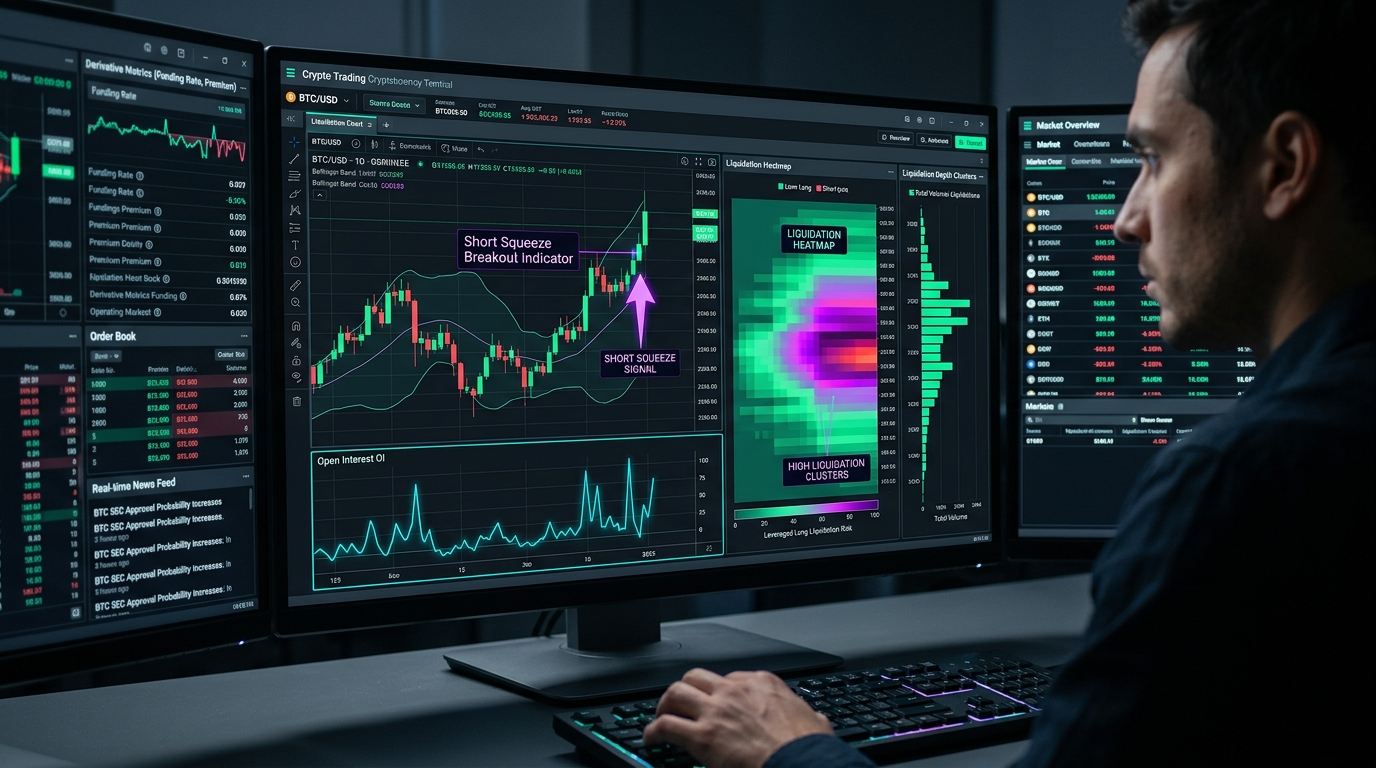
Единственная метрика, раскрывающая реальное позиционирование институционального капитала, накопление системных рисков и неизбежность взрывных импульсов — это Открытый интерес (Open Interest, OI).
В этом исчерпывающем руководстве квантовый аналитический отдел Bitcoin Compass Pro разбирает математику деривативов, матрицу 4-х рыночных фаз связки «Цена — OI — Фандинг», механику шорт- и лонг-сквизов, алгоритм расчета дивергенций и практическое применение фьючерсного сканера в реальной торговле.
# 1. Что такое Open Interest: Физика деривативов и балансовая модель
В спотовой торговле транзакция представляет собой передачу физического базового актива: покупатель отдает USDT, продавец отдает BTC. Объем монеты переходит из рук в руки, а общее количество циркулирующих Bitcoin в блокчейне остается неизменным.
Во фьючерсных бессрочных контрактах (Perpetual Swaps) торгуется синтетическое обязательство. Контракт возникает в момент заключения сделки и прекращает свое существование в момент взаимного закрытия.
Открытый интерес (Open Interest, OI) — это суммарное количество всех открытых, незакрытых и неликвидированных деривативных контрактов на покупку (Long) и продажу (Short) по конкретному активу на рынке в данный момент времени.
Критически важное правило бухгалтерского баланса деривативов:
На каждый 1 контракт Long всегда существует ровно 1 контракт Short. Когда говорят: «Лонгов на рынке больше, чем шортов» — это математическая бессмыслица. Количество открытых лонгов и шортов всегда строго равно. Различается лишь то, кто из них агрессивнее и кто использует большее кредитное плечо.
Балансовая таблица изменения Open Interest при совершении сделок
Каждая рыночная или лимитная сделка может воздействовать на Открытый интерес только тремя способами:
| Действие Покупателя (Buyer) | Действие Продавца (Seller) | Изменение Open Interest (DeltaOI) | Интерпретация рыночной динамики |
|---|---|---|---|
| Открывает новый Long | Открывает новый Short | +1 (Рост) | В рынок заходит новый свежий капитал. Открываются новые позиции с обеих сторон. |
| Открывает новый Long | Закрывает старый Short | 0 (Без изменений) | Ротация ликвидности. Старый шортист сдал позицию новому покупателю. |
| Закрывает старый Long | Открывает новый Short | 0 (Без изменений) | Ротация ликвидности. Старый лонгист зафиксировал прибыль/убыток в руки нового продавца. |
| Закрывает старый Long | Закрывает старый Short | -1 (Снижение) | Отток капитала. Обе стороны ликвидируют позиции, маржа изымается из клиринга биржи. |
Почему Volume обманывает, а Open Interest показывает правду
Представьте ситуацию:
- За последние 15 минут объем торгов по BTCUSDT подскочил на $250 млн.
- Если это скальперы, которые за секунды открывали и закрывали позиции внутри спреда, Volume составит $250 млн, но DeltaOI будет равен 0. На рынке не осталось накопленного риска.
- Если же кит выставил айсберг-ордер и аккумулировал позицию, а толпа агрессивно вставала в шорт, Volume составит $250 млн, а DeltaOI вырастет на $250 млн. Это означает, что на пружину рынка навалилась колоссальная масса долговых обязательств, готовая сдетонировать в виде мощного импульса.
# 2. Матрица 4-х рыночных фаз: Связка «Цена — Open Interest — Фандинг»
Анализ движения цены в отрыве от Открытого интереса приводит к ложным пробоям и входам на самых пиках. Для высокоточной оценки характера тренда квантовые трейдеры используют матрицу четырех квадрантов:
ЦЕНА РАСТЕТ (▲ Price)
                      │
   [4] SHORT COVERING │  [1] LONG ACCUMULATION
       (Слабый рост)  │      (Истинный бычий тренд)
       Цена ▲  OI ▼   │      Цена ▲  OI ▲
──────────────────────┼──────────────────────
   [3] LONG UNWINDING │  [2] SHORT EXPANSION
       (Откат без шорта)   (Медвежий капкан / Сквиз)
       Цена ▼  OI ▼   │      Цена ▼  OI ▲
                      │
               ЦЕНА ПАДАЕТ (▼ Price)
Разберем каждый квадрант детально:
Квадрант 1: Цена растет (▲) + Open Interest растет (▲) arrow Истинный бычий импульс (Long Expansion)
- Механика: В рынок заходят агрессивные покупатели, открывающие новые позиции. Деньги заливаются в рынок, баланс маржи увеличивается.
- Поведение Funding Rate: Фандинг плавно растет от 0.01% до 0.03%, подтверждая умеренный перевес покупателей.
- Вывод для трейдера: Тренд силен, импульс поддерживается институциональными деньгами. Шортить такое движение категорически запрещено. Оптимальная стратегия — поиск точек входа на локальных коррекциях к уровням VWAP и объемным POC.
Квадрант 2: Цена падает (▼) + Open Interest растет (▲) arrow Агрессивные шорты (Short Expansion)
- Механика: Продавцы агрессивно открывают новые короткие позиции, толкая котировки вниз. В рынок заходит шортовый капитал.
- Поведение Funding Rate: Фандинг падает в нейтральную или глубоко отрицательную зону (-0.01% ... -0.05%).
- Критический нюанс: С одной стороны, это подтверждает силу медведей. С другой — каждый открытый шорт является будущим обязательным ордером на покупку! Если цена упирается в ключевой недельный блок ликвидности (Order Block), а OI продолжает расти, это признак накопления топлива для катастрофического Short Squeeze.
Квадрант 3: Цена падает (▼) + Open Interest падает (▼) arrow Фиксация лонгов / Ликвидации (Long Unwinding)
- Механика: Падение происходит не из-за притока новых шортов, а из-за того, что ранее вошедшие лонгисты закрывают позиции по рынку или попадают под ликвидации.
- Поведение Funding Rate: Фандинг быстро остывает, возвращаясь к 0%.
- Вывод для трейдера: Это не зарождение нового медвежьего рынка, а очищение баланса от слабого плеча («flush-out»). Когда падение прекращается и DeltaOI стабилизируется, наступает идеальный момент для входа в лонг по дисконтной цене.
Квадрант 4: Цена растет (▲) + Open Interest падает (▼) arrow Вынос шортов (Short Covering)
- Механика: Цена растет, но участники уходят с рынка. Рост обеспечивается исключительно покупками тех, кто панически закрывает свои короткие позиции по стоп-лоссам.
- Поведение Funding Rate: Фандинг остается около нуля или слегка отрицательным.
- Вывод для трейдера: Ложный бычий тренд (Fakeout). Как только последний шортист зафиксирует убыток и каскад стопов иссякнет, котировки моментально развернутся вниз из-за отсутствия лимитной поддержки. Покупать на таком движении — классическая ловушка для толпы.
# 3. Анатомия Short Squeeze и Long Squeeze: Механика ликвидационных каскадов
Чтобы понимать, как зарабатывать на сквизах, необходимо понять психологию маркетмейкера и алгоритмов биржевого клиринга.
Почему происходят ликвидации?
При торговле с изолированной или кросс-маржой биржа устанавливает порог поддерживающей маржи (Maintenance Margin). Когда нереализованный убыток трейдера приближается к величине залога, алгоритм биржи принудительно перехватывает управление позицией:- Биржа отменяет все выставленные трейдером лимитные заявки.
- Система ликвидации выбрасывает в рынок агрессивный рыночный ордер (Market Order) на весь объем позиции, чтобы закрыть ее об встречный стакан.
- Ликвидация длинной позиции (Long) порождает Market Sell.
- Ликвидация короткой позиции (Short) порождает Market Buy.
[ Толпа открывает шорты ] ──► [ OI бьет рекорды ] ──► [ Фандинг уходит в -0.05% ]
                                                              │
                                                              ▼
[ Каскадный рост цены ] ◄── [ Срабатывание стопов ] ◄── [ Кит скупает спот ]
(Ликвидации как Market Buy)   (Ликвидационный триггер)     (Маркет-манипуляция)
Пошаговый алгоритм идеального Short Squeeze
- Фаза усыпления и аккумуляции: Биткоин или альткоин неделями находится в узком флэте под видимым уровнем сопротивления ($92,000). Толпа считает уровень «железобетонным» и активно шортит каждый отскок.
- Аномальное надувание OI: Открытый интерес на Bybit и Binance взлетает на +40–60% при почти нулевом изменении цены. Ставка финансирования опускается до -0.04% за 8 часов (шортисты платят огромные проценты лонгистам за удержание позиций).
- Инициация импульса китом: Крупный маркетмейкер или алгоритмический фонд начинает агрессивно выгребать спотовый стакан (рост Spot CVD). Цена на споте выходит на $92,200.
- Запуск цепной реакции ликвидаций:
- На фьючерсах срабатывают первые стоп-лоссы розничных шортистов (ордера Market Buy).
- Эти рыночные покупки проталкивают цену до $92,800, где находятся уровни ликвидации трейдеров с 50x и 20x плечом.
- Их ликвидация выбрасывает в стакан новые десятки миллионов долларов покупок Market Buy.
- Цена за считанные минуты взлетает до $96,500, буквально сжигая сотни миллионов долларов шортовых позиций.
- Финал сквиза: На пике свечи Открытый интерес резко схлопывается на 30–50% за 15 минут. Это вернейший признак того, что топливо сгорело, шортисты ликвидированы, а кит разгрузил спот об их вынужденные рыночные покупки.
# 4. Дивергенции цены и Открытого интереса: Скрытые сигналы разворота
Дивергенция между ценовым движением и метрикой Open Interest — один из самых мощных опережающих индикаторов разворота тренда в квантовых финансах.
Тип A: Медвежья дивергенция исчерпания (Bearish OI Exhaustion)
- Графическая картина: Цена актива формирует новый более высокий максимум (Higher High), например, пробивая предыдущий локальный пик.
- Поведение OI: График Open Interest формирует более низкий максимум (Lower High) или резко падает.
- Что происходит за кулисами: Рынок идет вверх по инерции. Новые деньги не заходят. Крупные фонды закрывают свои позиции об рыночные ордера догоняющей толпы (FOMO-покупателей).
- Торговое решение: Поиск точки входа в шорт при первом подтверждении слома структуры (Change of Character / CHoCH) и подтверждении отрицательной дельты объемов CVD.
Тип B: Бычья дивергенция скрытой абсорбции (Bullish OI Absorption)
- Графическая картина: Цена актива падает и обновляет локальное дно (Lower Low) либо находится в узком рендже на минимумах.
- Поведение OI: Открытый интерес формирует крутой восходящий угол наклона (Aggressive Higher High), при этом Funding Rate остается около нуля или слегка отрицательным.
- Что происходит за кулисами: Продавцы выкидывают рыночные продажи, но цена не может провалиться глубже, потому что институциональный айсберг-покупатель поглощает абсолютно весь поток ордеров. Вся масса продавцов оказывается заперта в невыгодных шортах прямо на дне рынка.
- Торговое решение: Агрессивный вход в лонг со стопом за нижнюю границу диапазона абсорбции. Цель — вынос ликвидности выше границы консолидации.
# 5. Квантовая модель: Индекс риска сквиза (Squeeze Risk Index) на Python
Для автоматического обнаружения приближающихся сквизов в аналитическом ядре Bitcoin Compass Pro используется математическая модель Squeeze Risk Index (SRI), оценивающая стандартизированное отклонение (Z-Score) открытого интереса в комбинации с экстремумами ставок финансирования.
Где:
- Z(Δ OI) — Z-оценка прироста открытого интереса относительно скользящей средней за 30 дней.
- FR — нормализованное отклонение ставки финансирования от исторической медианы.
- Corr(P, OI) — локальная корреляция между ценой и открытым интересом (отрицательная корреляция сигнализирует о расхождении).
Рабочий скрипт расчета Squeeze Risk Index и детекции аномалий
Вы можете запустить этот скрипт для расчета параметров сквиза на исторических или потоковых данных фьючерсов Binance / Bybit:
import numpy as np
import pandas as pd

def calculate_squeeze_risk_index(df: pd.DataFrame, window: int = 48) -> pd.DataFrame:
    """
    Расчет Squeeze Risk Index (SRI) для выявления перегруженных деривативных позиций.
    df должен содержать колонки: ['close', 'open_interest', 'funding_rate', 'volume']
    """
    data = df.copy()

    # 1. Расчет темпа изменения Открытого Интереса
    data['oi_pct_change'] = data['open_interest'].pct_change(periods=window)

    # 2. Z-Score прироста Open Interest
    oi_mean = data['oi_pct_change'].rolling(window=window * 2).mean()
    oi_std = data['oi_pct_change'].rolling(window=window * 2).std()
    data['oi_zscore'] = (data['oi_pct_change'] - oi_mean) / (oi_std + 1e-8)

    # 3. Экстремальность ставки финансирования (отклонение от нейтрального 0.01%)
    baseline_fr = 0.0001 # 0.01%
    fr_std = data['funding_rate'].rolling(window=window * 2).std()
    data['fr_extreme_score'] = (data['funding_rate'] - baseline_fr).abs() / (fr_std + 1e-8)

    # 4. Скользящая корреляция между Ценой и Open Interest
    data['price_oi_corr'] = data['close'].rolling(window=window).corr(data['open_interest'])

    # 5. Итоговый Squeeze Risk Index (SRI)
    w1, w2, w3 = 0.45, 0.35, 0.20
    data['sri_score'] = (
        w1 * data['oi_zscore'].clip(lower=0) +
        w2 * data['fr_extreme_score'] +
        w3 * (1.0 - data['price_oi_corr'].fillna(0))
    )

    # 6. Определение направления потенциального сквиза
    # Если ставка финансирования сильно отрицательная, а OI растет -> SHORT SQUEEZE
    data['squeeze_type'] = 'NEUTRAL'
    short_squeeze_cond = (data['sri_score'] > 2.2) & (data['funding_rate'] < 0.0)
    long_squeeze_cond = (data['sri_score'] > 2.2) & (data['funding_rate'] > 0.0004)

    data.loc[short_squeeze_cond, 'squeeze_type'] = 'HIGH_PROBABILITY_SHORT_SQUEEZE'
    data.loc[long_squeeze_cond, 'squeeze_type'] = 'HIGH_PROBABILITY_LONG_SQUEEZE'

    return data

# Пример инициализации синтетических данных и тестирования
if __name__ == '__main__':
    np.random.seed(42)
    periods = 200
    closes = np.cumprod(1 + np.random.normal(0, 0.01, periods)) * 95000
    oi = np.cumprod(1 + np.random.normal(0.002, 0.015, periods)) * 1200000000
    funding = np.random.normal(0.00005, 0.0002, periods)
    # Имитация аномалии: падение цены + взрывной рост OI + отрицательный фандинг
    closes[-10:] = closes[-11] * (1 - np.linspace(0, 0.04, 10))
    oi[-10:] = oi[-11] * (1 + np.linspace(0, 0.35, 10))
    funding[-10:] = -0.0005 # -0.05% фандинг

    sample_df = pd.DataFrame({
        'close': closes,
        'open_interest': oi,
        'funding_rate': funding,
        'volume': np.random.uniform(50000000, 200000000, periods)
    })

    result = calculate_squeeze_risk_index(sample_df)
    latest_bar = result.iloc[-1]
    print(f"Latest Squeeze Risk Score: {latest_bar['sri_score']:.2f}")
    print(f"Detected Regime: {latest_bar['squeeze_type']}")
# 6. Как мониторить Open Interest в терминале Bitcoin Compass Pro
В терминале Bitcoin Compass Pro анализ открытого интереса выведен на принципиально новый институциональный уровень:
- Кросс-биржевая агрегация деривативов:
- В режиме реального времени терминал собирает тики открытого интереса с Binance, Bybit, OKX, Deribit и децентрализованного флагмана Hyperliquid.
- Вы видите не изолированный стакан одной площадки, а совокупный открытый интерес глобального рынка.
- Интерактивные ликвидационные тепловые карты (Liquidation Heatmaps):
- Визуализация ценовых уровней, где сосредоточена максимальная плотность стоп-лоссов лонгистов и шортистов с плечами от 5x до 100x.
- Вы заранее видите «магниты ликвидности», к которым маркетмейкеры погонят рынок.
- Аномальный скринер фьючерсов и спота:
- Система автоматически сканирует свыше 450 пар бессрочных фьючерсов и оповещает звуковым сигналом, когда по монете фиксируется аномальный прирост DeltaOI > 15% за последние 15 минут в сочетании с перекосом стакана Level 2.
- Связка с Кумулятивной дельтой объема (CVD):
- Вы можете в один клик сопоставить Spot CVD и Perp CVD. Если спот агрессивно скупают, а на фьючерсах нарастает открытый интерес шортистов — система подсвечивает паттерн Institutional Absorption с вероятностью отработки свыше 78%.
# 7. Практический кейс: Разбор шорт-сквиза Биткоина в октябре 2026 года
Рассмотрим классический пример реального рыночного сценария, зафиксированного пользователями Bitcoin Compass Pro:
- Контекст: Биткоин скорректировался с $98,400 до $91,200. В районе $91,000–$91,500 сформировалась 4-дневная полка консолидации.
- Что делала толпа: Большинство Telegram-каналов и розничных трейдеров ожидали пробоя вниз до $85,000 и активно наращивали короткие позиции.
- Показания терминала Bitcoin Compass Pro:
- Совокупный фьючерсный OI вырос на +$1.8 млрд (+18.4%).
- Ставка финансирования Bybit ушла в -0.032%, на Binance — в -0.028%.
- Спотовый CVD показал мощную дивергенцию: в то время как цена стояла на месте, спот стабильно выкупали крупными блоками по $15–30 млн.
- Тепловая карта ликвидаций показала плотный красный кластер шортовых ликвидаций в диапазоне $93,400–$95,200 объемом более $680 млн.
- Отработка импульса: В течение 40 минут спотовый покупатель пробил $92,000. Включение алгоритмических каскадов ликвидаций катапультировало котировку до $96,150 за две 15-минутные свечи.
- Результат подписчиков Pro: Трейдеры, следовавшие сигналу детектора аномалий OI в Bitcoin Compass Pro, забрали движение в +5.4% на споте и свыше +50% с умеренным плечом, выйдя из позиции в момент схлопывания открытого интереса.
# 8. Чек-лист риск-менеджмента для работы с деривативами
Торговля деривативами и сквизами требует железной дисциплины. Соблюдайте пять фундаментальных правил:
- Никогда не входите против резкого роста OI без подтверждения разворота объема: Если цена летит против вас, а открытый интерес продолжает нарастать — это значит, что топливо для движения только увеличивается. Усреднять убыточную позицию в таких условиях — верный путь к мгновенной ликвидации.
- Не ставьте стоп-лоссы в эпицентр ликвидационных кластеров: Посмотрите тепловую карту ликвидаций в Bitcoin Compass Pro. Если ваш стоп стоит на круглом уровне, где находится скопление чужих ликвидаций, маркетмейкер обязательно сходит за этой ликвидностью перед истинным разворотом. Ставьте стоп за пределы структурного экстремума.
- Ограничивайте плечо до 3x–5x: Даже при работе по самым надежным квантовым паттернам кратковременный ложный вынос шпилькой (Wick Hunt) может выбить позицию с 20x плечом за доли секунды.
- Фиксируйте прибыль частями (Scale Out) при обвале OI: Когда после бурного роста открытый интерес начинает стремительно падать — фиксируйте 70–80% позиции. Рынок очистился, сквиз завершен.
- Используйте комплексный анализ: Никогда не торгуйте по одному индикатору. Связка «Open Interest + CVD + Стакан Level 2 + Тепловая карта» в Bitcoin Compass Pro обеспечивает максимальное математическое преимущество.
# Заключение
Открытый интерес — это рентгеновский снимок криптовалютного рынка. Он отделяет реальный институциональный капитал от поверхностного шума розничных скальперов и позволяет видеть зарождение мощных шорт- и лонг-сквизов задолго до того, как они отобразятся на свечном графике.
В эпоху доминирования высокочастотных алгоритмов и деривативных манипуляций 2026 года торговать без анализа динамики Open Interest и ликвидационных тепловых карт — значит действовать вслепую.
Подключайтесь к Bitcoin Compass Pro, используйте институциональный фьючерсный скринер и забирайте математическое преимущество на каждом движении рынка!
⚡ Подключите профессиональные инструменты Bitcoin Compass Pro:
Начните анализировать открытый интерес и скрытые каскады ликвидаций прямо сейчас:
- Интерактивный тест-драйв: 15 минут демо в браузере — изучайте реальные тепловые карты ликвидаций, фандинг и аномалии OI без регистрации.
- Pro-доступ для трейдеров: 3 дня полнофункционального триала всего за 85 ₽ ($1) — доступ ко всем фьючерсным сканерам, аномалиям деривативов, стаканам Level 2 и индикаторам сквизов.