# Что такое ставка финансирования (Funding Rate)?
Ставка финансирования (Funding Rate) — механизм, которым биржи привязывают цену бессрочного фьючерса (perpetual) к цене спота. У бессрочного контракта нет даты экспирации, поэтому без фандинга его цена могла бы как угодно далеко уйти от реальной цены актива. Раз в интервал — обычно каждые 8 часов, а на части контрактов каждые 4 часа или каждый час — одна сторона рынка платит другой.
- Положительная ставка: фьючерс торгуется дороже спота, лонги платят шортам. Так бывает на растущем рынке, когда большинство открывает длинные позиции с плечом.
- Отрицательная ставка: фьючерс дешевле спота, шорты платят лонгам. Характерно для падений и панических распродаж.
Размер выплаты считается от номинала позиции:
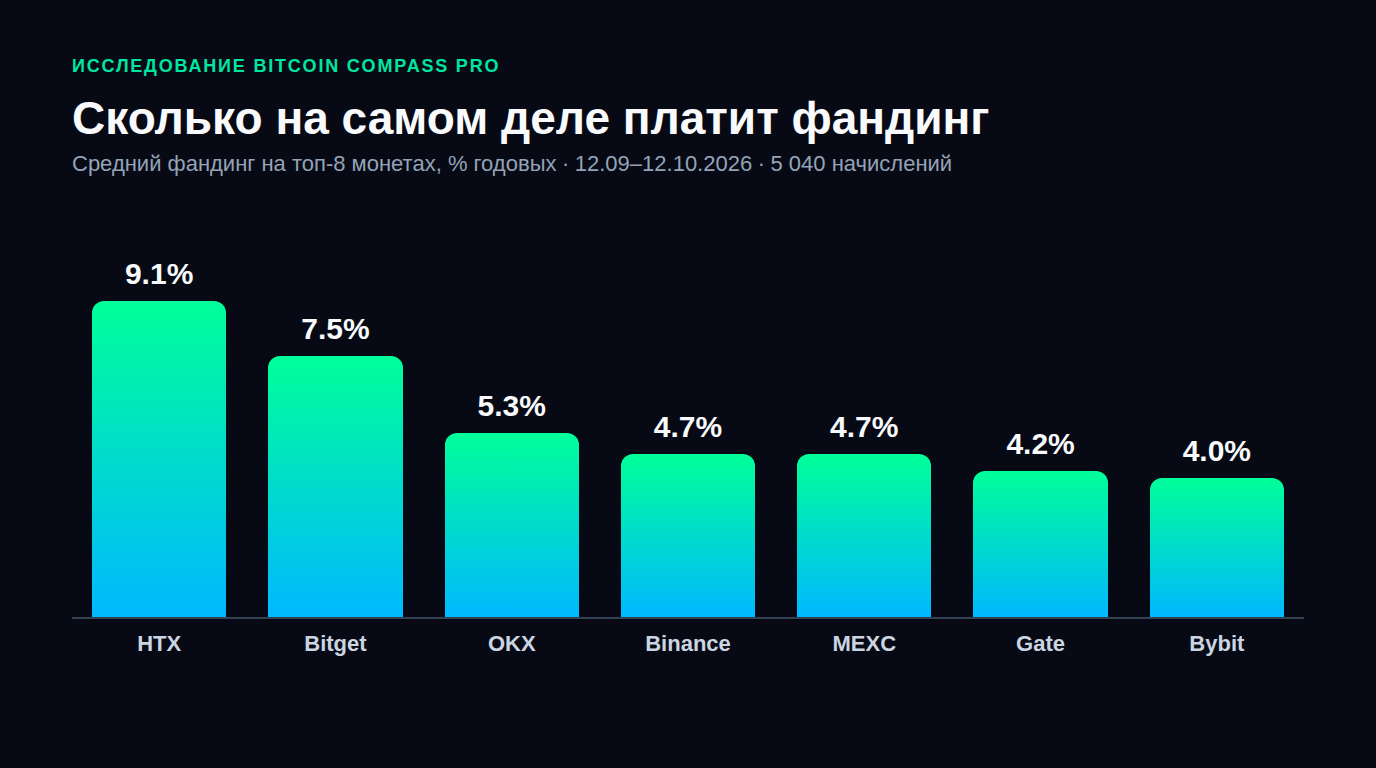
На крупных биржах (Binance, Bybit, OKX) базовая ставка в спокойном рынке — 0.01% за 8 часов, что даёт около 11% годовых. На перегретых альткоинах ставка может в разы превышать базовую, но держится высокой обычно часы или дни, а не месяцами.
Обратите внимание на интервал начисления: биржи переводят отдельные контракты на 4-часовой или часовой интервал, особенно в периоды экстремальных ставок, а децентрализованная биржа Hyperliquid начисляет фандинг каждый час. При сравнении монет всегда пересчитывайте ставку в годовую с учётом количества начислений в сутки — 0.01% раз в час и 0.01% раз в 8 часов отличаются в восемь раз.
# Дельта-нейтральная стратегия арбитража
Суть стратегии — построить позицию с нулевой чувствительностью к цене (дельта = 0) и зарабатывать только на выплатах фандинга. Для переноса хеджирующих ордеров между площадками полезно понимать базовые принципы межбиржевого арбитража.
Схема 1. Спот + шорт фьючерса на одной бирже
- Покупаем, например, 1 BTC на споте.
- Одновременно открываем шорт 1 BTC на бессрочном фьючерсе с плечом 1x.
- Если цена падает — убыток по споту компенсируется прибылью шорта, если растёт — наоборот. Итог по цене равен нулю, а при положительной ставке шорт каждый интервал получает выплату.
Это самая простая и надёжная схема: обе ноги на одной бирже, не нужно переводить средства, а при единой (unified) марже спот может служить обеспечением для шорта.
Схема 2. Фьючерс против фьючерса на разных биржах
Если на одной бирже ставка по монете высокая, а на другой — низкая или отрицательная, открывают шорт там, где ставка выше, и лонг там, где ниже. Доход — разница ставок. Например, +0.05% на бирже A и −0.01% на бирже B дают 0.06% за интервал, потому что лонг на бирже B тоже получает выплату.
Минусы схемы: капитал разделён между двумя биржами, каждая нога может быть ликвидирована по отдельности, а цены контрактов на разных биржах расходятся — при входе и выходе можно потерять на спреде больше, чем заработать на фандинге за несколько дней.
# Расчёт годовой доходности (APR)
Формула
Если средняя ставка — 0.06% за 8 часов (3 начисления в сутки), а спот и фьючерс в соотношении 1:1:
Это доход на номинал хеджируемой позиции. Если половина капитала лежит на споте, а половина — в марже шорта, доходность на весь капитал нужно пересчитать с учётом этой структуры.
Учитываем комиссии: срок окупаемости входа
Прибыль появляется только после того, как выплаты покроют комиссии за вход и выход. Пример для позиции $10 000:
| Статья | Расчёт | Сумма |
|---|---|---|
| Покупка спота (taker 0.1%) | 10 000 × 0.1% | $10 |
| Открытие шорта (taker 0.055%) | 10 000 × 0.055% | $5.5 |
| Закрытие обеих ног | так же | $15.5 |
| Итого комиссий | $31 | |
| Фандинг при базовой ставке 0.01% / 8ч | 10 000 × 0.03% в сутки | $3 в сутки |
| Фандинг при ставке 0.05% / 8ч | 10 000 × 0.15% в сутки | $15 в сутки |
При базовой ставке позиция окупает комиссии примерно за 10 дней, при повышенной — за 2 дня. Отсюда практическое правило: заходить лимитными ордерами (maker-комиссия ниже) и не открывать позицию ради ставки, которая продержится несколько часов.
# Риски, о которых молчат «безрисковые» гайды
Арбитраж фандинга не зависит от направления цены, но рисков у него достаточно:
- Ставка меняет знак. Высокий фандинг привлекает арбитражёров, и ставка снижается. Если она уходит в минус, ваш шорт начинает платить. Следите за прогнозной ставкой следующего интервала и выходите, когда средняя за несколько дней перестаёт покрывать затраты.
- Ликвидация шортовой ноги. При резком росте цены шорт теряет маржу. Даже с плечом 1x при раздельной марже позиция может быть ликвидирована, если обеспечения мало. Держите запас маржи и пополняйте её, а на межбиржевой схеме — особенно внимательно.
- Базис на входе и выходе. Спотовая и фьючерсная цены не равны. Если вы вошли, когда фьючерс был дороже спота на 0.3%, а вышли, когда разница исчезла, — это дополнительная прибыль; если наоборот — убыток, сопоставимый с неделей фандинга.
- Риск биржи. Средства лежат на централизованной бирже. Распределяйте капитал между площадками и не держите на одной больше, чем готовы потерять.
- Ликвидность альткоинов. Самые высокие ставки — на малоликвидных монетах. Вход на крупную сумму может сдвинуть цену, а выход в момент обвала — стоить дороже всей накопленной выплаты.
# Треугольный арбитраж: почему это отдельная история
Иногда фандинг-арбитраж путают с треугольным арбитражем — обменом по цепочке трёх пар (например, USDT → BTC → ETH → USDT) в расчёте на несогласованность кросс-курсов. Условие прибыли:
На ликвидных парах такие расхождения закрываются высокочастотными алгоритмами за миллисекунды, поэтому для розничного трейдера это скорее учебная задача. Фандинг-арбитраж, напротив, работает на горизонте дней и не требует скорости — именно поэтому он доступен частному трейдеру.
# Пошаговый план первой сделки
- Отсортируйте монеты по текущей и прогнозной ставке фандинга, пересчитав её в годовую с учётом интервала.
- Отбросьте монеты с низкой ликвидностью спота и фьючерса — проверьте глубину стакана на нужный объём.
- Посмотрите историю ставки за 7–14 дней: устойчиво высокая ставка надёжнее разового всплеска.
- Посчитайте срок окупаемости комиссий по таблице выше. Если он больше 5–7 дней при текущей ставке — сделка слабая.
- Откройте обе ноги одновременно, по возможности лимитными ордерами, на одинаковый объём.
- Каждый день проверяйте ставку, маржу шорта и разницу цен спота и фьючерса.
- Закрывайте обе ноги вместе, когда средняя ставка перестаёт оправдывать риск.
Похожая логика лежит в основе дельта-нейтральных стратегий в целом, а для арбитража цены между биржами смотрите гайд по межбиржевым спредам фьючерсов.
Ставки прямо сейчас: таблица ставок финансирования по Binance, Bybit, OKX, Bitget, Gate, MEXC и HTX и монеты с наибольшей разницей ставок — на странице «Ставки фандинга онлайн».
# Автоматизация поиска ставок в терминале
Мониторить сотни монет на Bybit, Binance и других биржах вручную сложно: ставки меняются каждый интервал. В терминале Bitcoin Compass Pro:
- Фандинг-скринер показывает текущие и прогнозные ставки по всем монетам в реальном времени.
- Сортировка по доходности выводит наверх монеты с максимальной ставкой.
- Калькулятор спреда считает годовую доходность с учётом комиссий биржи.
Подробнее о возможностях — на странице функций платформы.