Дельта-нейтральный арбитраж фандинга и Cash & Carry в 2026: полное руководство по сбору ставки финансирования без риска направления
В условиях высокой волатильности классический направленный трейдинг («угадай, куда пойдет график») подвергает капитал непрерывному риску. По биржевой статистике деривативных платформ, свыше 90% розничных участников теряют депозиты на ложных пробоях, каскадных ликвидациях и ночных сквизах маркетмейкеров.
Именно поэтому количественные фонды, проп-дески и опытные алгоритмические трейдеры делают ключевую ставку на дельта-нейтральный арбитраж ставок финансирования (Funding Rate Arbitrage) и стратегию Cash & Carry.
Фундаментальный принцип стратегии: вам абсолютно безразлично, куда пойдет цена актива — вырастет ли Bitcoin до $150,000 или скорректируется до $40,000. Ваша позиция математически сбалансирована так, что ценовые колебания дают строго нулевой финансовый результат, а каждые 8 часов (или каждый час на ряде бирж) вы аккумулируете премию за финансирование от спекулянтов.
# 1. Физика дельта-нейтральности: как свести риск курса к нулю
В финансовой инженерии чувствительность портфеля к изменению цены базового актива измеряется коэффициентом Дельта (Δ):
Дельта показывает, на сколько долларов изменится стоимость позиции при изменении стоимости базового актива на $1:
- Покупка 1 BTC на спотовом рынке: Δ_spot = +1.0 (рост цены на $1 приносит +$1, падение на $1 отнимает $1).
- Открытие короткой позиции (Short) на 1 BTC на бессрочных фьючерсах: Δ_perp = -1.0.
Объединяя обе ноги в единый инвестиционный конструкт, получаем строго нулевую дельту:
Что происходит с депозитом при рыночных катаклизмах?
Предположим, рабочий капитал составляет $50,000:
- На спотовом рынке покупается 0.5 BTC по цене $100,000 (номинал $50,000).
- На деривативной бирже (Bybit, Binance или Hyperliquid) открывается позиция Short на 0.5 BTC на ту же сумму $50,000.
| Рыночный сценарий | Результат на Споте | Результат на Фьючерсе (Short) | Итоговая стоимость портфеля |
|---|---|---|---|
| Рынок взлетает на +50% (BTC = $150,000) | +$25,000 прибыли | -$25,000 убытка | $50,000 (Ровно в цент) |
| Рынок падает на -50% (BTC = $50,000) | -$25,000 убытка | +$25,000 прибыли | $50,000 (Ровно в цент) |
| Кризисный дамп на -80% (BTC = $20,000) | -$40,000 убытка | +$40,000 прибыли | $50,000 (Капитал защищен) |
Баланс в твёрдых стейблкоинах (USD/USDT) полностью защищён от динамики котировок. Прибыль генерируется исключительно за счёт внешней премии — ставки финансирования.
# 2. Механика Funding Rate: кто и почему платит каждые 8 часов
Бессрочные фьючерсы (Perpetual Swaps) не имеют даты экспирации. Чтобы контрактная цена дериватива не отрывалась от цены реального спотового рынка, биржи применяют регуляторный механизм — Funding Rate (Ставку финансирования).
                     ┌───────────────────────────────┐
                     │    СПЕКУЛЯТИВНЫЙ РЫНОК 2026   │
                     └───────────────┬───────────────┘
                                     │
             ┌───────────────────────┴───────────────────────┐
             ▼                                               ▼
┌─────────────────────────┐                     ┌─────────────────────────┐
│ ПОЛОЖИТЕЛЬНЫЙ ФАНДИНГ   │                     │  ОТРИЦАТЕЛЬНЫЙ ФАНДИНГ  │
│ (Лонги платят Шортам)   │                     │  (Шорты платят Лонгам)  │
├─────────────────────────┤                     ├─────────────────────────┤
│ • Бычий сентимент       │                     │ • Медвежий сентимент    │
│ • Фьючерс дороже спота  │                     │ • Фьючерс дешевле спота │
│ • Мы: Лонг СПОТ +       │                     │ • Мы: Шорт СПОТ +       │
│       Шорт ФЬЮЧЕРС      │                     │       Лонг ФЬЮЧЕРС      │
│ • Получаем выплату 8h   │                     │ • Получаем выплату 8h   │
└─────────────────────────┘                     └─────────────────────────┘
Регламент выплат:
- Каждые 8 часов (на Bybit, Binance, OKX в 00:00, 08:00, 16:00 UTC) биржа производит расчёт и начисление.
- При положительной ставке (например, +0.04% за 8 часов) трейдеры с длинными позициями автоматически переводят 0.04% от объёма своей позиции держателям коротких позиций.
- Биржа выступает клиринговой палатой и не забирает этот сбор себе: это прямой P2P-взаиморасчёт между участниками.
Сложный процент (APY) в реальных цифрах
В периоды умеренной рыночной активности базовая ставка фандинга по топовым активам колеблется в районе 0.01%–0.03% за 8 часов. В моменты трендовых движений и ажиотажа на альткоинах ставки достигают 0.05%–0.12% за раунд.
Математика сложного процента (APY) при реинвестировании начислений:
| Ставка за 8ч (FR_8h) | Дневная ставка | Простая ставка (APR) | Сложный процент (APY с реинвестом) |
|---|---|---|---|
| 0.01% (Базовый минимум) | 0.03% в день | 10.95% годовых | 11.57% APY |
| 0.025% (Умеренная активность) | 0.075% в день | 27.37% годовых | 31.48% APY |
| 0.04% (Выраженный аптренд) | 0.12% в день | 43.80% годовых | 54.96% APY |
| 0.08% (Фаза пампов альткоинов) | 0.24% в день | 87.60% годовых | 140.02% APY |
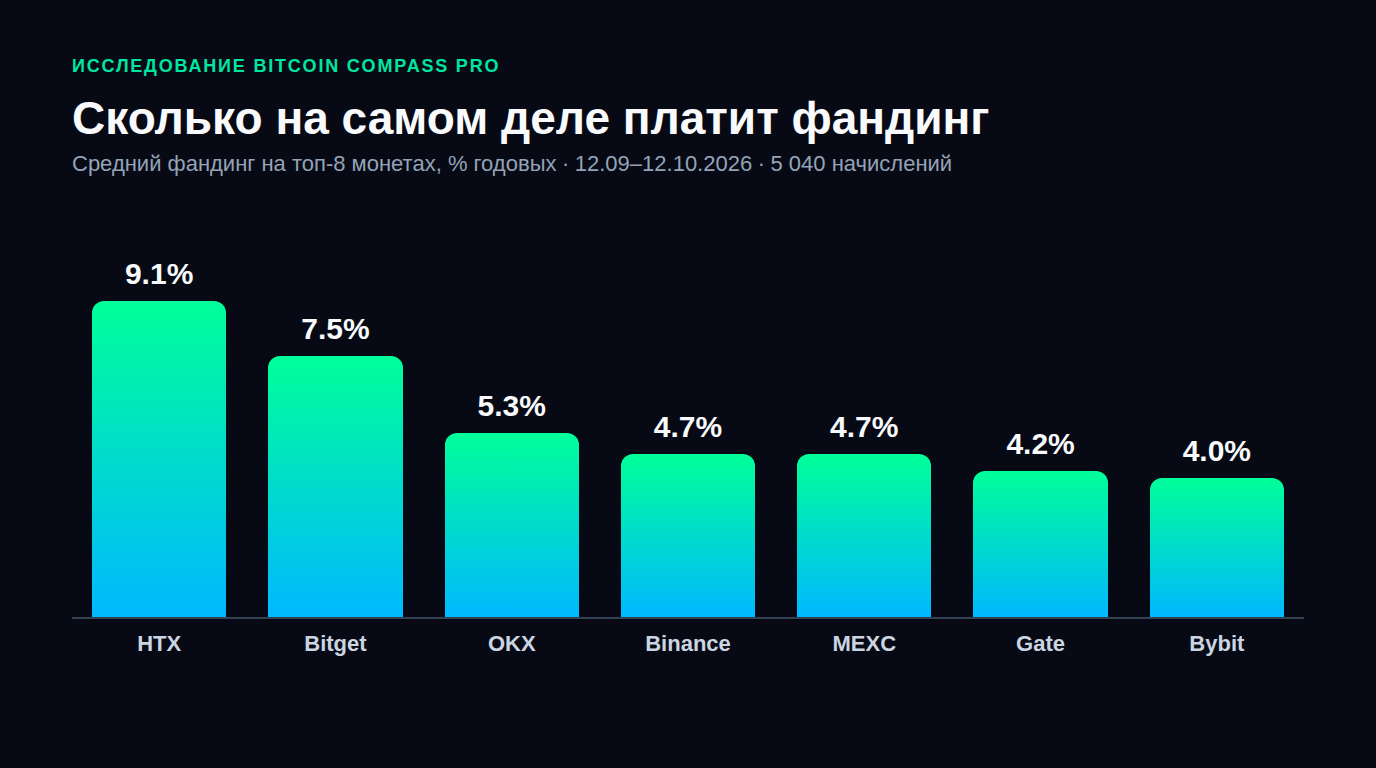
Примечание по исследованию 2026 года: Согласно 30-дневному исследованию 7 бирж от Bitcoin Compass Pro, фандинг BTC и ETH в нейтральном рынке даёт в среднем 3–8% чистых годовых. Основная доходность 25–60%+ генерируется на монетах средней капитализации и межбиржевых расхождениях.
# 3. Две основные архитектуры арбитража
Модель А. Классический Spot-Perp (Cash & Carry)
Самая надёжная архитектура в пределах одного аккаунта или биржи:- Покупка базового актива на споте на $25,000;
- Открытие шорта на бессрочном фьючерсе на $25,000 с плечом 1x (или 2x в UTA);
- Результат: 100% защита от колебаний цены монеты + сбор фандинга 3 раза в сутки.
Модель Б. Межбиржевой Perp-Perp (Фьючерс против Фьючерса)
Использует асимметрию настроений между разными торговыми площадками:- На Gate.io / MEXC ставка по активному альткоину составляет +0.20% за 8ч;
- На Binance / Bybit ставка по той же монете составляет +0.02% за 8ч;
- Открывается Short на Gate.io (получаем +0.20%) и Long на Bybit (платим -0.02%);
- Чистый спрэд: +0.18% за каждые 8 часов (~200% годовых). Торговля ведётся исключительно стейблкоинами без необходимости вывода активов по блокчейну.
# 4. Расчет денежного потока на капитал $10k, $50k и $100k
Оценим реальный денежный поток в долларах при консервативной среднегодовой ставке 28% APY:
Депозит $10,000
- Структура: $5,000 спот SOL + $5,000 шорт SOL-PERP.
- Дневной доход: ~$7.60
- Ежемесячный приток: ~$230.00
- Итог за 12 месяцев: +$2,800 чистой прибыли.
Депозит $50,000
- Структура: портфель из 4 инструментов (BTC, ETH, SUI, NEAR) по $12,500 на связку.
- Дневной доход: ~$38.30
- Ежемесячный приток: ~$1,150.00
- Итог за 12 месяцев: +$14,000 чистой прибыли.
Депозит $100,000
- Структура: 60% мажоры на Unified Account Bybit + 40% ликвидные альткоины на Hyperliquid.
- Дневной доход: ~$76.70
- Ежемесячный приток: ~$2,330.00
- Итог за 12 месяцев: +$28,000 чистой прибыли в стейблкоинах.
# 5. Математика комиссий (Taker vs Maker) и горизонт окупаемости
Главный источник скрытых потерь начинающих арбитражеров — непонимание порога окупаемости торговых комиссий биржи.
| Параметр | Рыночный вход (Taker) | Лимитный вход (Maker) |
|---|---|---|
| Комиссия за вход | 0.05% спот + 0.05% фьючерс = 0.10% | 0.00%–0.02% спот + 0.02% фьючерс = 0.03% |
| Комиссия за выход | 0.05% спот + 0.05% фьючерс = 0.10% | 0.02% спот + 0.02% фьючерс = 0.04% |
| Суммарный сбор за круг | 0.20% от капитала | 0.07% от капитала |
| При ставке фандинга +0.05%/8ч | Окупаемость: 4 периода (32 часа) | Окупаемость: 1.4 периода (11 часов) |
Формула чистого финансового результата:
Правило квант-деска: если прогнозируемая ставка фандинга не окупает двустороннюю комиссию за первые 2 раунда удержания (16 часов), открывать связку не рекомендуется.
# 6. Карта рисков: как предотвратить ликвидацию шорта
Хотя дельта портфеля равна нулю, отдельные субсчета имеют изолированный баланс. Главный технологический риск — памп цены и ликвидация шортовой ноги.
                    ┌────────────────────────┐
                    │   ДЕЛЬТА-НЕЙТРАЛЬНЫЙ   │
                    │      РИСК-РАДАР        │
                    └───────────┬────────────┘
                                │
        ┌───────────────────────┼───────────────────────┐
        ▼                       ▼                       ▼
  [ РИСК 1: СКВИЗ ]       [ РИСК 2: ОТРИЦАТ. ]    [ РИСК 3: БИРЖА ]
  Шорт выбивает при       Фандинг уходит в        Крах площадки /
  пампе цены x2           минус (шорт платит)     Депег стейблкоина
        │                       │                       │
        ▼                       ▼                       ▼
  [ ЗАЩИТА ]              [ ЗАЩИТА ]              [ ЗАЩИТА ]
  Unified Margin /        Авто-скринер            Сплит 50/50 CEX+DEX
  Cross Collateral        Bitcoin Compass         (Bybit + Hyperliquid)
Риск 1: Ликвидация шорта при вертикальном ралли (+100%)
Если шорт открыт с плечом 5x на изолированной марже, рост цены базового актива на 20% приведёт к принудительной ликвидации дериватива. На споте монета подорожала, но шорт закрыт по стоп-ауту — дельта становится положительной (+1.0), и на последующей коррекции трейдер теряет средства.Как защититься:
- Использовать Unified Trading Account (UTA) на Bybit или кросс-маржу на Binance. В режиме UTA спотовый актив сам является обеспечением для короткой позиции. При росте монеты растёт и долларовый залог под маржу.
- Ограничивать плечо: не выше 1x–2x. При плече 1x ликвидация математически невозможна.
- Ребалансировка (Rebalancing): если рост актива превышает 40%, часть подорожавшего спота продаётся для пополнения маржинального буфера шорта.
Риск 2: Отрицательный фандинг (Negative Funding Shock)
В моменты паники на рынке спекулянты открывают массовые шорты, и ставка становится отрицательной (например, -0.05% за 8 часов). В этом случае шортисты обязаны платить лонгистам.Как защититься: При снижении ставки ниже порога +0.005% позиция закрывается либо переносится на инструменты с устойчивой премией.
# 7. Python-симулятор: расчет денежного потока Cash & Carry
Скрипт для расчета чистой прибыли с учетом сложного процента, биржевых сборов и срока удержания:
def simulate_delta_neutral_cashflow(
    initial_capital_usd: float = 20000.0,
    days: int = 90,
    avg_funding_8h: float = 0.00035, # 0.035% за 8 часов (~38% APR)
    taker_fee_pct: float = 0.0005,   # 0.05% биржевой сбор
    reinvest_daily: bool = True
) -> dict:
    # Затраты на открытие (спот + фьючерс)
    open_fees = initial_capital_usd * taker_fee_pct * 2
    capital = initial_capital_usd - open_fees
    daily_rate = (1 + avg_funding_8h) ** 3 - 1

    current_cap = capital
    for _ in range(days):
        payout = current_cap * daily_rate
        if reinvest_daily:
            current_cap += payout

    # Затраты на закрытие обеих ног
    close_fees = current_cap * taker_fee_pct * 2
    final_capital = current_cap - close_fees
    net_profit = final_capital - initial_capital_usd
    net_roi = (net_profit / initial_capital_usd) * 100
    annualized_apy = ((final_capital / initial_capital_usd) ** (365 / days) - 1) * 100

    return {
        "initial_capital": initial_capital_usd,
        "final_capital": round(final_capital, 2),
        "net_profit_usd": round(net_profit, 2),
        "net_roi_pct": round(net_roi, 2),
        "annualized_apy_pct": round(annualized_apy, 2)
    }

if __name__ == "__main__":
    result = simulate_delta_neutral_cashflow(initial_capital_usd=25000.0, days=180, avg_funding_8h=0.0003)
    for key, val in result.items():
        print(f"{key:20}: {val}")
# 8. Автоматизация поиска связок в Bitcoin Compass Pro
Вручную сканировать сотни пар на нескольких биржах неэффективно: расхождения в ставках выравниваются арбитражными алгоритмами.
В терминале Bitcoin Compass Pro для этого предусмотрен модуль Funding Rate Matrix:
- Мультибиржевой монитор: консолидирует ставки Bybit, Binance, OKX, Gate, MEXC и DEX Hyperliquid в единой таблице.
- Калькулятор чистого спреда (Net APY): автоматически вычитает комиссии входа/выхода и показывает чистую премию.
- Монитор базиса (Contango Tracker): находит инструменты, где фьючерс торгуется с премией к споту, что даёт дополнительную доходность при сближении цен.
- Уведомления в Telegram: моментальный алерт при возникновении расхождения свыше +0.10% между биржами.
Чек-лист перед входом в сделку:
- [x] Расчётная ставка финансирования держится положительной минимум 2 периода подряд;
- [x] Чистая премия превышает 0.06% за раунд (покрывает вход и выход);
- [x] Используется Unified Trading Account либо плечо строго 1x;
- [x] Запас свободной маржи на аккаунте превышает 40%;
- [x] Ликвидность в стакане позволяет войти лимитными ордерами без проскальзывания.