Исповедь арбитражера 2026: Почему направленный трейдинг — это добровольное донорство, и как дельта-нейтральные фонды выжимают 28–46% годовых в долларах без единого стоп-лосса
Каждую секунду на Binance, Bybit и Hyperliquid тысячи розничных трейдеров сидят с красными глазами перед мониторами. Они рисуют трендовые линии, передвигают уровни Фибоначчи, судорожно вливают маржу на грани ликвидации и молятся, чтобы Биткоин пошел «куда надо».
Они искренне верят, что если найдут правильный индикатор или подпишутся на секретный Telegram-канал, то смогут переиграть рынок.
На другом конце этого кабеля сидят алгоритмы количественных дельта-нейтральных фондов. И вот жестокая правда, которую вам никогда не расскажут на обучающих курсах по криптотрейдингу:
Профессиональным квантам и арбитражерам абсолютно наплевать, куда пойдет Биткоин — на $150,000 или на $35,000. Они не угадывают направление рынка. Они забирают деньги эмоциональной толпы каждые 8 часов с математической неизбежностью швейцарских часов.
В этом материале мы сорвем глянец с индустрии и разберем архитектуру дельта-нейтрального портфеля (Delta-Neutral Funding Harvesting): математику абсолютного хеджа, реальный расчет денежного потока на $10k–$100k, кейс синтетического доллара Ethena и практическую автоматизацию через скринер Bitcoin Compass Pro.
# 1. Математический тупик направленного трейдинга: Почему толпа обязана проиграть
Давайте посмотрим на классический трейдинг с позиции теории вероятностей и институционального клиринга.
Когда вы открываете обычную позицию (например, покупаете фьючерс BTC в лонг), вы вступаете в игру со строго отрицательным математическим ожиданием:
- Комиссионный налог (Trading Friction): Вход по рынку (Taker) + выход по рынку стоит от 0.05% до 0.1% от номинала позиции. При плече 10x вы отдаете 1–2% своего депозита просто за факт нажатия кнопки.
- Проскальзывание (Slippage): На резких движениях ваш стоп-лосс исполнится не по заявленной цене, а на несколько десятых процента хуже.
- Психологический тильт: Розничный трейдер режет прибыль на +3% из страха потерять копейки, но пересиживает просадку в -30%, надеясь на разворот.
- Асимметрия информации: Высокочастотные маркетмейкеры (HFT) видят кластеры ваших стоп-лоссов в книге заявок Level 2 и выбивают их за доли секунды до истинного движения.
Результат закономерен: по официальной биржевой статистике регуляторов, свыше 92% розничных деривативных трейдеров полностью обнуляют свой баланс в течение 90 дней.
Они не трейдеры. Они — бесплатные поставщики ликвидности (доноры) для умных денег.
# 2. Физика Дельта-Нейтральности: Как сделать риск цены равным нулю
Квантовый арбитраж опирается на фундаментальное понятие финансовой инженерии — Дельту (Δ).
Дельта показывает, на сколько долларов изменится стоимость вашего портфеля при изменении цены базового актива на $1.
- Купили 1 BTC на споте arrow Δ = +1.0 (если BTC вырастет на $1, вы заработаете $1; если упадет на $1 — потеряете $1).
- Открыли шорт на 1 BTC на бессрочных фьючерсах arrow Δ = -1.0.
А теперь объединим две эти ноги в единую позицию:
Что происходит с вашим депозитом при любых рыночных катаклизмах?
Представьте, что у вас есть $50,000.
- Вы покупаете на споте 0.5 BTC по цене $100,000 (стоимость $50,000).
- Одновременно на Bybit или Hyperliquid вы открываете короткую позицию (Short) на 0.5 BTC на ту же сумму $50,000.
| Сценарий развития рынка | Результат на Споте | Результат на Фьючерсе (Short) | Итоговая стоимость портфеля |
|---|---|---|---|
| Биткоин взлетает до $150,000 (+50%) | +$25,000 прибыли | -$25,000 убытка | $50,000 (Ровно в цент!) |
| Биткоин падает до $50,000 (-50%) | -$25,000 убытка | +$25,000 прибыли | $50,000 (Ровно в цент!) |
| Биткоин падает до нуля ($0) | -$50,000 убытка | +$50,000 прибыли | $50,000 (Капитал спасен!) |
Вы полностью абстрагировались от графика. Вам больше не нужно читать новости ФРС, гадать по индикаторам RSI и вздрагивать от ночных уведомлений ликвидаций.
Ваш баланс в твердых долларах США зацементирован.
Возникает резонный вопрос: если цена не приносит прибыль, откуда берутся 28–46% годовых?
# 3. Вечный двигатель фандинга: Кто платит нам зарплату каждые 8 часов?
Прибыль генерирует фундаментальный дефект человеческой природы — жадность.
В криптоиндустрии 85% участников рынка настроены перманентно по-бычьи. Все хотят стать миллионерами к следующему вторнику, поэтому толпа непрерывно скупает фьючерсные контракты с кредитным плечом.
Из-за избытка покупателей цена бессрочного фьючерса начинает отрываться вверх от реальной спотовой цены (состояние контанго). Чтобы контракт не улетел в космос, биржи используют принудительный механизм балансировки — Ставку финансирования (Funding Rate):
[ Жадная толпа с 20x плечом ]
                 │
                 │  Платит Funding Rate (0.02% - 0.08% каждые 8ч)
                 ▼
┌────────────────────────────────────────────────────────┐
│             ВАШ ДЕЛЬТА-НЕЙТРАЛЬНЫЙ СЧЕТ                │
│   Спот: +0.5 BTC  │  Фьючерс: -0.5 BTC (Шорт)          │
│   (Риск цены = 0) │  (Чистый денежный приток в USD)    │
└────────────────────────────────────────────────────────┘
Вы выступаете в роли биржевого кредитора ликвидности. Вы держите шорт, балансируя рынок, а толпа платит вам за это дань каждые 8 часов (в 00:00, 08:00 и 16:00 UTC).
Каковы реальные цифры доходности?
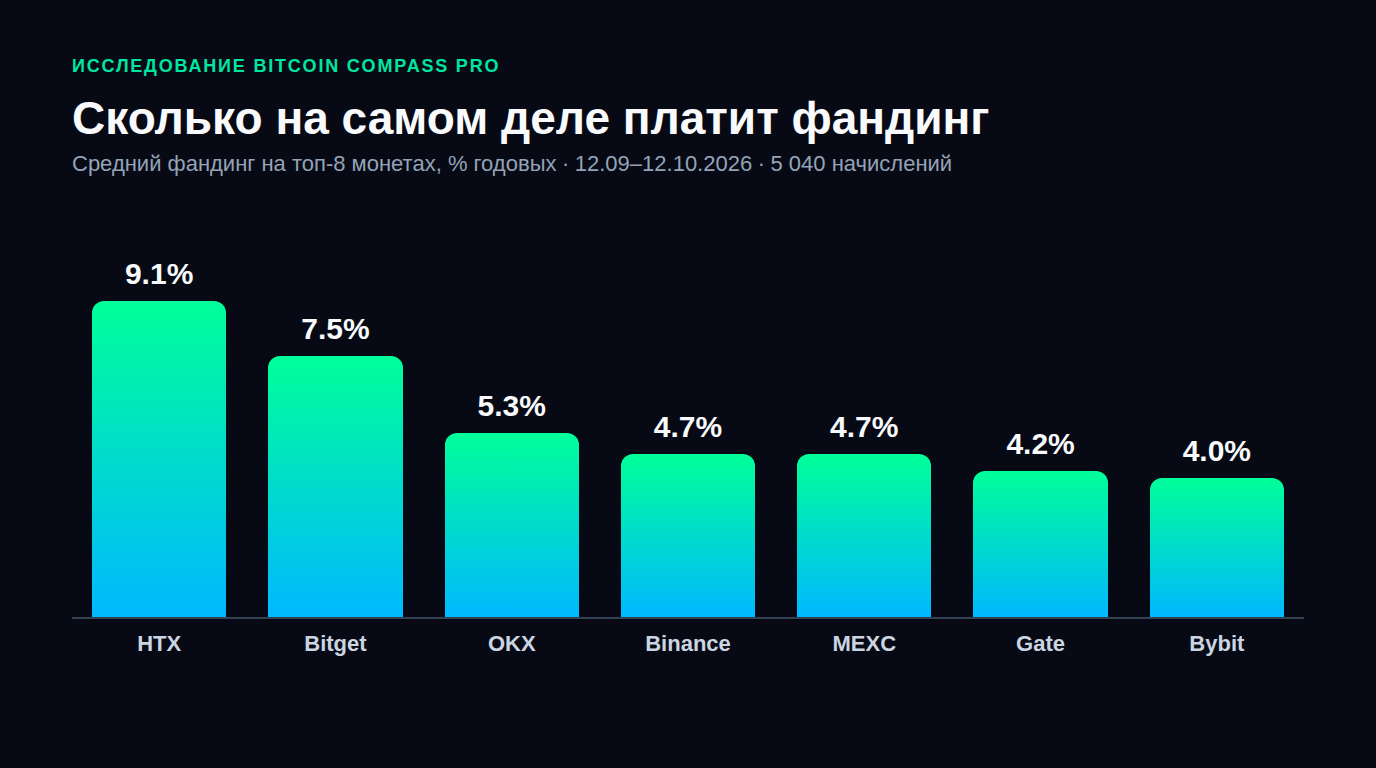
В обычные рыночные дни средний фандинг по монетам из топ-50 составляет 0.01%–0.03% за 8 часов. В периоды активных фаз бычьего рынка и альтсезона (как осенью 2026 года) ставки на Bybit, Hyperliquid и Binance взлетают до 0.05%–0.15% за 8 часов.
Посчитаем математику сложного процента (APY):
| Ставка фандинга за 8 часов | Доходность в сутки | Простая доходность (APR) | Сложный процент (APY с реинвестом) |
|---|---|---|---|
| 0.01% (Базовый штиль) | 0.03% в день | 10.95% годовых | 11.57% APY |
| 0.025% (Умеренный рынок) | 0.075% в день | 27.37% годовых | 31.48% APY |
| 0.04% (Активный аптренд) | 0.12% в день | 43.80% годовых | 54.96% APY |
| 0.08% (Альтсезон / Памп) | 0.24% в день | 87.60% годовых | 140.02% APY |
Для сравнения: доходность по казначейским облигациям США (US Treasuries) составляет ~4.2% в год. Надежный банковский вклад дает 5–6%.
Дельта-нейтральный сборщик фандинга получает в 6–10 раз больше без направленного риска на крипту.
# 4. Реальный портфель: Сколько капает чистыми на $10,000, $50,000 и $100,000
Давайте отбросим абстрактные проценты и посчитаем реальный живой кэш, который падает на баланс в стейблкоинах USDT/USDC при средней консервативной ставке 32% APY:
Модель 1: Депозит $10,000 (Стартовый квант)
- Структура: $5,000 покупка SOL на споте + $5,000 шорт SOL-PERP на Hyperliquid.
- Доход в день: ~$8.76
- Доход в неделю: ~$61.30
- Доход в месяц: ~$266.60
- Чистый итог за год с реинвестированием: +$3,200 чистой прибыли в долларах.
Модель 2: Депозит $50,000 (Профессиональный деск)
- Структура: Диверсификация по 4 монетам с высоким устойчивым фандингом (BTC, ETH, SUI, APT).
- Доход в день: ~$43.80
- Доход в неделю: ~$306.50
- Доход в месяц: ~$1,333.00
- Чистый итог за год: +$16,000 прибыли.
Модель 3: Депозит $100,000 (Институциональный капитал)
- Структура: 50% BTC/ETH на Unified Account Bybit + 50% альткоины из топ-20 на Hyperliquid L1.
- Доход в день: ~$87.60
- Доход в месяц: ~$2,666.00
- Чистый итог за год: +$32,000 прибыли в долларах.
# 5. Анатомия рисков: Почему 99% новичков делают это неправильно и как защититься
Если стратегия настолько прибыльна, почему так не делают все подряд? Потому что при внешней простоте стратегия требует жесткого соблюдения трех правил риск-инженерии.
┌────────────────────────┐
                    │   ДЕЛЬТА-НЕЙТРАЛЬНЫЙ   │
                    │      РИСК-РАДАР        │
                    └───────────┬────────────┘
                                │
        ┌───────────────────────┼───────────────────────┐
        ▼                       ▼                       ▼
  [ РИСК 1: СКВИЗ ]       [ РИСК 2: ОТРИЦАТ. ]    [ РИСК 3: БИРЖА ]
  Шорт выбивает при       Фандинг уходит в        Крах площадки /
  пампе цены x2           минус (шорт платит)     Депег стейблкоина
        │                       │                       │
        ▼                       ▼                       ▼
  [ ЗАЩИТА ]              [ ЗАЩИТА ]              [ ЗАЩИТА ]
  Unified Margin /        Авто-скринер            Сплит 50/50 CEX+DEX
  Cross Collateral        Bitcoin Compass         (Bybit + Hyperliquid)
Риск 1: Ликвидация короткой ноги при вертикальном пампе монеты
- В чем ловушка: Вы открыли шорт с плечом 5x. Монета за ночь улетает на +35% на внезапной новости. Биржа принудительно ликвидирует ваш фьючерсный шорт, забрав комиссию за ликвидацию. На споте ваша монета выросла, но шорта больше нет — дельта сломана, и вы остаетесь с незащищенной позицией.
- Профессиональная защита:
- Никогда не используйте изолированную маржу (Isolated Margin) на шортовой ноге.
- Торгуйте исключительно на Unified Trading Account (UTA) на Bybit или кросс-марже на Binance/Hyperliquid. В UTA ваш спотовый баланс напрямую является залогом для фьючерсного шорта. Если цена монеты растет, залог на споте увеличивается синхронно с просадкой шорта!
- Используйте плечо не более 1x–1.5x на шорте. При плече 1x ликвидация математически невозможна.
Риск 2: Отрицательный фандинг (Negative Funding Shock)
- В чем ловушка: На рынке начинается паника, все встают в шорты. Фандинг становится отрицательным (например, -0.03%). Теперь шортисты обязаны платить лонгистам!
- Профессиональная защита:
Риск 3: Срок окупаемости комиссий (Breakeven Horizon)
- Вход в две ноги (спот + фьючерс) стоит около 0.08%–0.12% от капитала.
- Если монета дает 0.03% за 8 часов, комиссия полностью отбивается за первые 24 часа удержания позиции. Держать связку меньше 3–5 дней не имеет математического смысла.
# 6. Python-симулятор: Моделирование реального денежного потока Cash & Carry
Запустите этот скрипт, чтобы рассчитать чистый финансовый результат вашей дельта-нейтральной связки с учетом биржевых комиссий, динамики фандинга и сложного процента:
import numpy as np
import pandas as pd

def simulate_delta_neutral_cashflow(
    initial_capital_usd: float = 10000.0,
    days: int = 90,
    avg_funding_8h: float = 0.0003, # 0.03% за 8 часов
    taker_fee_pct: float = 0.0006,  # 0.06% taker fee
    reinvest_daily: bool = True
) -> dict:
    """
    Симуляция дельта-нейтрального сбора фандинга:
    50% капитал в спот, 50% маржа под фьючерсный шорт.
    """
    # 1. Затраты на открытие обеих ног (Spot Taker + Perp Taker)
    open_fees = initial_capital_usd * taker_fee_pct * 2
    capital = initial_capital_usd - open_fees

    daily_history = []
    current_cap = capital

    # 3 выплаты фандинга в день
    funding_payments_per_day = 3
    daily_funding_rate = (1 + avg_funding_8h) ** funding_payments_per_day - 1

    for day in range(1, days + 1):
        day_payout = current_cap * daily_funding_rate
        if reinvest_daily:
            current_cap += day_payout
        daily_history.append({
            'day': day,
            'capital': current_cap,
            'day_payout': day_payout
        })

    # Закрытие позиций в конце периода
    close_fees = current_cap * taker_fee_pct * 2
    final_capital = current_cap - close_fees
    net_profit = final_capital - initial_capital_usd
    net_roi = (net_profit / initial_capital_usd) * 100
    annualized_apy = ((final_capital / initial_capital_usd) ** (365 / days) - 1) * 100

    return {
        'initial_capital': initial_capital_usd,
        'final_capital': round(final_capital, 2),
        'net_profit_usd': round(net_profit, 2),
        'net_roi_pct': round(net_roi, 2),
        'annualized_apy_pct': round(annualized_apy, 2),
        'daily_cashflow_day1': round(capital * daily_funding_rate, 2),
        'daily_cashflow_final': round(daily_history[-1]['day_payout'], 2)
    }

if __name__ == '__main__':
    res = simulate_delta_neutral_cashflow(initial_capital_usd=25000.0, days=180, avg_funding_8h=0.00032)
    print("=== ДЕЛЬТА-НЕЙТРАЛЬНЫЙ АТТЕСТАТ ПРИБЫЛИ ===")
    for k, v in res.items():
        print(f"  {k:25}: {v}")
# 7. Как автоматизировать поиск золотых связок в Bitcoin Compass Pro
Вручную мониторить сотни пар на четырех биржах каждые 8 часов — верный путь к выгоранию.
В терминале Bitcoin Compass Pro для этого разработан специализированный модуль Funding Rate & Basis Arbitrage Matrix:
- Кросс-биржевой радар ставок:
- Система парсит потоки фандинга с Binance, Bybit, OKX и DEX-флагмана Hyperliquid L1.
- Вы в один клик сортируете рынок по максимальной ставке FR_8h и видите реальный APY с учетом комиссий входа.
- Анализ спреда спот-фьючерс (Basis Contango):
- Сканер находит пары, где фьючерс торгуется с премией к споту более +0.3%–0.8%. Вы забираете не только фандинг, но и схождение базиса при экспирации или развороте.
- Фильтр аномальной волатильности:
- Алгоритм отсекает подозрительные монеты с низкой ликвидностью стакана, где есть риск проскальзывания при открытии крупного ордера.
- Звуковые и Push-оповещения:
- Как только фандинг по монете превышает аномальные +0.06% за 8 часов, терминал мгновенно отправляет уведомление, позволяя зайти в сделку до того, как спред схлопнется другими квантами.
# Заключение: Выбор между казино и финансовой математикой
У каждого трейдера в криптовалюте есть два пути:
Путь игрока: Продолжать открывать направленные сделки с 10x плечом, надеяться на удачу, выгорать от графиков и однажды ночью проснуться от письма "Your account has been liquidated"*.
- Путь квантового управляющего: Построить железобетонный дельта-нейтральный портфель, устранить риск цены до нуля и превратить рынок криптовалют в свой личный генератор стабильной долларовой доходности.
Хватит работать бесплатным донором ликвидности для чужих алгоритмов. Переходите на сторону математики.
⚡ Подключите институциональный арбитражный терминал:
Начните зарабатывать на дельта-нейтральных спредах и ставках финансирования прямо сейчас:
- Мгновенный тест-драйв: 15 минут интерактивного демо в браузере — изучайте реальную матрицу фандинга, спреды и аномалии без регистрации.
- Pro-доступ для трейдеров: 3 дня полнофункционального триала всего за 85 ₽ ($1) — доступ ко всем фьючерсным сканерам, дельта-нейтральным связкам и скринеру Level 2.